金融中介服务在信贷产品中的角色与影响
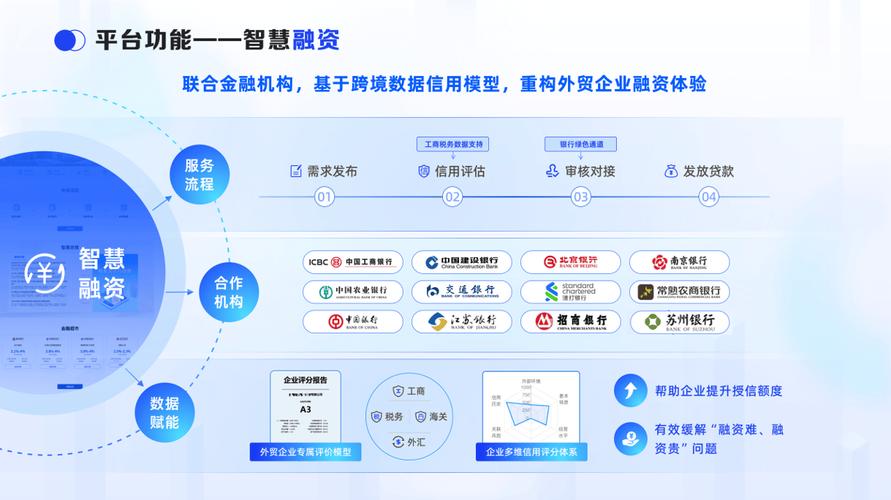
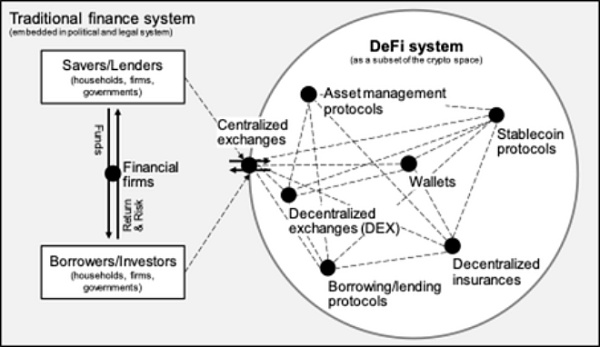
在当今复杂多变的金融市场中,金融机构的信贷产品与金融中介服务构成了经济体系的重要支柱。信贷产品,如贷款、信用卡和信用额度,是金融机构向个人、企业或政府提供的资金融通工具,旨在满足不同主体的资金需求。而金融中介服务,则是指金融机构作为连接资金盈余方与短缺方的桥梁,通过吸收存款、发放贷款、投资管理等手段,促进资金的有效配置。本文将探讨信贷产品与金融中介服务之间的关系,分析其运作机制、优势及面临的挑战。
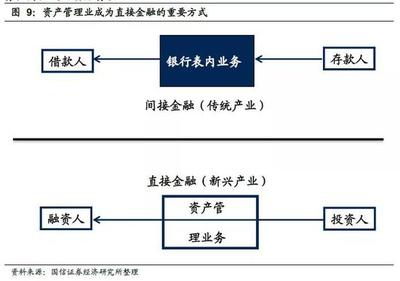
信贷产品是金融中介服务的核心组成部分。金融机构通过发行各类信贷产品,将社会闲置资金集中起来,再以贷款形式投放给需要资金的借款人。这一过程不仅实现了资金的时空转移,还提高了资金的使用效率。例如,商业银行通过存款业务吸收公众资金,再通过贷款业务向企业提供融资,从而支持实体经济发展。信贷产品还能帮助借款人平滑消费、扩大生产或应对突发事件,而存款人则能获得利息收入,实现财富增值。
金融中介服务在信贷市场中发挥着不可替代的作用。作为中介,金融机构降低了资金供求双方的信息不对称和交易成本。它们通过专业的风险评估和信用分析,筛选出合格的借款人,并设计合理的信贷条款,如利率、期限和担保方式。金融中介还提供流动性转换、期限转换和风险转换等功能,将短期存款转化为长期贷款,满足不同主体的流动性偏好。例如,保险公司和 pension funds 等非银行金融机构也通过发行信贷类产品,参与金融中介活动,进一步丰富了市场层次。
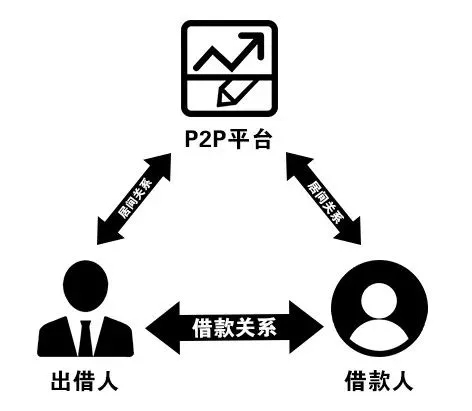
金融中介服务也面临诸多挑战。信用风险是首要问题,如果借款人违约,金融机构可能遭受损失,进而影响存款人利益。市场风险、操作风险和法律风险同样不容忽视。金融科技的发展对传统中介模式产生了冲击,P2P lending 和 crowdfunding 等平台绕过传统银行,直接匹配借贷双方,加剧了竞争。但同时也带来了新的监管难题,如数据隐私和系统性风险。为此,各国监管机构加强了宏观审慎管理,要求金融机构提高资本充足率和透明度,以维护金融稳定。
信贷产品与金融中介服务相辅相成,共同推动资金融通和经济 growth。随着利率市场化、金融开放和数字化趋势的深入,金融机构需不断创新信贷产品,优化中介服务,同时加强风险管理,以更好地服务实体经济。对于借款人而言,理解这些机制有助于做出明智的融资决策;对于投资者,则能更有效地配置资产。金融中介服务的健康发展,离不开监管、技术和市场的协同作用。
如若转载,请注明出处:http://www.gdjr88.com/product/37.html
更新时间:2026-10-11 00:51:55