互联网金融中提供金融中介服务的法律常识
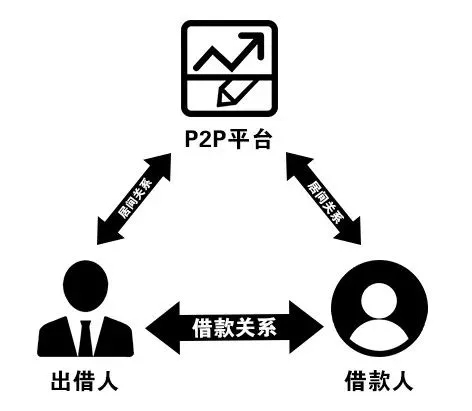
随着互联网金融的快速发展,金融中介服务在网络借贷、支付、理财等领域扮演着越来越重要的角色。无论是作为出借人、借款人,还是作为中介平台的运营者,了解相关的法律常识都至关重要。本文将从法律角度,梳理互联网金融中提供金融中介服务的关键要点,帮助您在参与金融活动时保护自身权益,防范法律风险。
一、金融中介服务的法律定位
金融中介服务,通常指为资金供需双方提供信息撮合、资信评估、借贷咨询等服务的活动。在互联网金融领域,常见的中介形式包括P2P网络借贷平台、互联网支付机构、互联网理财平台等。
根据我国现行法律法规,金融中介服务并非完全自由开放,而是受到严格监管。未经国家金融监管部门批准,任何单位或个人不得设立金融机构或从事金融业务。因此,提供金融中介服务的主体通常需要取得相应的牌照或备案,如网络借贷信息中介机构需在地方金融监管部门备案,支付机构需取得支付业务许可证等。
二、中介机构的主要法律义务
- 信息核实与披露义务:中介机构应当对借款人的身份信息、借款用途、还款能力等进行必要审核,并向出借人充分披露借款人的相关信息,不得隐瞒或虚构。
- 风险提示义务:平台必须向出借人和借款人明确提示借贷风险,不得承诺保本保息,不得进行虚假宣传。
- 客户资金隔离义务:中介机构应将客户资金与自有资金分账管理,不得挪用客户资金,确保资金安全。
- 反洗钱与反恐怖融资义务:根据《反洗钱法》等规定,中介机构需建立客户身份识别、交易记录保存和大额可疑交易报告制度。
- 信息安全保护义务:中介机构收集、使用客户信息应遵循合法、正当、必要原则,采取技术措施保护客户信息安全,不得泄露、出售或非法提供。
三、出借人和借款人的法律注意事项
对于出借人而言,应关注平台的合规性,审查借款项目的真实性,理解“风险自担”原则,避免盲目投资。注意保留借贷合同、转账记录等证据,以备发生纠纷时维权。
对于借款人而言,应如实提供个人信息和借款用途,按时还款,避免因逾期影响个人征信。在选择中介平台时,应确认其是否具备合法资质,仔细阅读合同条款,特别是关于利率、费用、违约责任的规定。
四、合法利率与高利贷的界限
根据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》,民间借贷利率司法保护上限为合同成立时一年期贷款市场报价利率(LPR)的四倍。超过部分不受法律保护。中介机构在撮合借贷时,应确保约定的利率符合法律规定,不得以服务费、手续费等名义变相突破利率上限。
五、常见法律风险与防范
- 非法集资风险:中介机构不得归集资金形成资金池,不得为自身融资或为关联方融资,否则可能涉嫌非法吸收公众存款罪或集资诈骗罪。
- 非法经营风险:未取得相关资质擅自从事金融中介业务,可能构成非法经营罪。
- 合同效力风险:违法违规的借贷合同可能被认定无效,导致当事人权益无法保障。
- 技术安全风险:平台应防范黑客攻击、数据泄露等,否则需承担相应的法律责任。
六、监管趋势与合规建议
国家加大了对互联网金融的监管力度,先后出台《网络借贷信息中介机构业务活动管理暂行办法》《关于规范整顿“现金贷”业务的通知》等文件,整体趋势是“强监管、防风险、促合规”。
对于中介机构,建议:
- 及时申请并取得相应业务资质;
- 建立健全内部控制制度,确保合规运营;
- 定期进行法律风险评估,及时调整业务模式;
- 与专业律师合作,解读最新监管政策。
对于普通参与者,建议:
- 选择有资质、信誉良好的平台;
- 保留所有交易凭证;
- 了解基本法律知识,遇到问题及时咨询专业法律人士。
###
互联网金融中介服务在便利融资、促进资金融通方面具有积极作用,但其法律边界不容忽视。无论是中介机构还是借贷双方,都应增强法律意识,遵守法律法规,共同维护健康的金融秩序。只有合规经营、理性参与,才能让互联网金融真正服务于实体经济,造福社会。
如若转载,请注明出处:http://www.gdjr88.com/product/40.html
更新时间:2026-10-24 19:32:53