广东钧腾汇聚供应链管理服务 金融中介如何打通实体经济的血脉
在粤港澳大湾区制造业转型升级的浪潮中,供应链管理服务正成为连接产业与金融的关键枢纽。广东钧腾汇聚供应链管理服务有限公司(以下简称“钧腾汇聚”)以金融中介服务为核心抓手,为中小微企业提供供应链金融解决方案,试图破解长期困扰实体经济的融资堵点。这背后,既是对产业痛点的精准回应,也折射出供应链金融中介服务模式的创新逻辑。
一、产业痛点:中小微企业的融资“三高”困境
广东作为全国制造业大省,聚集了成千上万的中小微企业。这些企业往往处于核心企业供应链的上下游,拥有真实贸易背景和稳定的订单流,却因缺乏传统银行认可的抵押物、信用记录不完善、单笔融资规模小等原因,长期面临“融资难、融资贵、融资慢”的三高困境。
以东莞某电子元器件供应商为例,其下游客户是知名品牌厂商,账期通常为90天。但上游原材料采购需要现金支付,企业主不得不通过民间借贷周转,年化利率动辄超过15%。这种资金错配不仅挤压了利润空间,也限制了企业扩大再生产的能力。钧腾汇聚这类供应链金融中介的出现,正是为了在这些真实交易场景中,搭建起资金与资产之间的匹配桥梁。
二、金融中介的服务逻辑:从“主体信用”到“交易信用”
传统银行授信高度依赖企业主体信用,需要分析财务报表、抵押资产和担保措施。而供应链金融中介服务则转变视角,基于核心企业与上下游之间的真实贸易关系,以应收账款、存货、预付款等为切入点,将风控锚点从“单家企业”转向“整条供应链”。
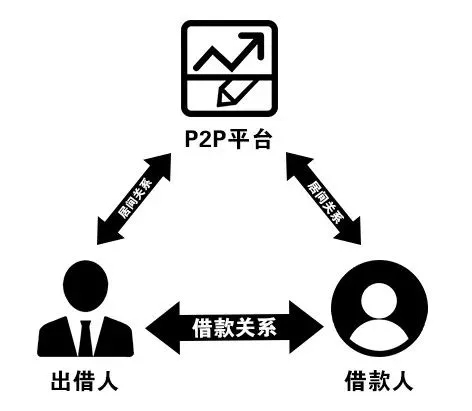
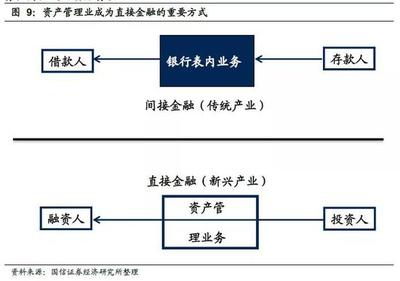
钧腾汇聚提供的金融中介服务,本质上是在做三件事:一是信息撮合,帮助资金方(银行、保理公司、产业基金等)精准识别供应链上信用良好的中小微企业;二是结构设计,结合具体交易场景设计融资方案,比如应收账款保理、订单融资、存货质押等;三是风险缓释,通过贸易背景核验、回款账户监管、核心企业确权等手段,降低资金方的风险顾虑。
这种模式下,中小微企业不再需要独立证明自己的信用,而是借助与核心企业的稳定交易,将自身信用“附着”于真实贸易之上,从而获得更低成本、更高效率的资金支持。
三、实践路径:嵌入场景、数据驱动、生态协同
在实际运作中,钧腾汇聚将服务嵌入具体产业场景,围绕广东优势产业带(如家电、电子信息、陶瓷、纺织等)展开布局。通过对接核心企业的ERP系统或供应链管理平台,实时获取订单、发货、对账、回款等数据,既验证了贸易真实性,也提升了融资效率。
与此数据驱动成为金融中介的核心能力。钧腾汇聚通过对历史交易数据的建模分析,能够动态评估上下游企业的履约能力和资金缺口,为资金方提供定价与额度建议。更进一步,公司还与银行、保险、担保等机构形成生态协同:银行提供资金,保险或担保提供增信,中介机构提供资产获取与风控辅助,各方优势互补,共同服务实体经济。
四、合规与挑战:中介服务的边界与能力
需要明确的是,金融中介服务并非“无照驾驶”。钧腾汇聚作为供应链管理服务公司,其角色定位是信息中介与辅助服务方,不直接吸收公众存款、不发放贷款,而是协助持牌金融机构完成获客、尽调与贷后管理。这一边界意识,既是合规经营的前提,也是行业健康发展的基础。
挑战依然存在。一方面,供应链金融对科技系统和数据治理能力要求较高,中小型中介机构可能面临投入不足的问题;另一方面,核心企业的配合意愿往往决定业务成败,部分核心企业缺乏确权动力,导致应收账款融资难以落地。跨区域、跨行业的供应链条复杂度高,风控模型需要持续迭代。
五、未来展望:从融资中介到供应链价值整合者
钧腾汇聚这类供应链金融中介的进化方向,不应止步于“帮企业搞到钱”,而应成为供应链价值的整合者。这意味着:
第一,向综合服务延伸。在融资服务基础上,叠加集采、物流、仓储、结算等供应链管理服务,降低整体交易成本。
第二,向数字化平台升级。利用区块链、物联网等技术,实现贸易数据的可信共享与智能合约自动执行,进一步提升融资效率。
第三,向产业纵深渗透。扎根特定产业链,形成行业专属的风控模型与资产定价能力,构筑差异化壁垒。
广东钧腾汇聚供应链管理服务的探索,放在大湾区产业金融融合的大背景下看,具有很强的样本意义。金融中介的价值,不在于凭空创造信用,而在于消除信息不对称,让资金流向真正创造价值的环节。当供应链上的“毛细血管”被一一疏通,实体经济的活力才能真正迸发。而这一过程,需要监管的包容审慎、核心企业的开放协作,以及中介机构本身的专业与自律——三方合力,方能行稳致远。
如若转载,请注明出处:http://www.gdjr88.com/product/38.html
更新时间:2026-10-22 06:12:01